Mi-Ultimate Health Care (MIUHC) adalah asuransi kesehatan tradisional yang berdiri sendiri (stand alone). MIUHC termasuk asuransi kesehatan kelas premium karena dapat membayar klaim sesuai tagihan dengan limit miliaran per tahun.
Fitur Unggulan
- Cashless di Indonesia dan luar negeri sesuai plan yang dipilih
- Membayar klaim sesuai tagihan dengan limit yang besar (4 sd 30M per tahun)
- Limit booster untuk semua penyakit (6 sd 20M, berlaku seumur hidup)
- Plan kamar berdasarkan jumlah tempat tidur dikombinasi dengan batas harga kamar (mana yang lebih tinggi)
- Bergaransi perpanjangan sd usia 110 tahun tanpa seleksi kesehatan ulang.
- Diskon 5% jika menyertakan anggota keluarga dalam satu polis (minimal 3 peserta)
- No-claim discount berupa potongan premi perpanjangan sebesar 10-15% jika tidak ada klaim di tahun sebelumnya
- Polis keluarga dapat menyertakan hingga 8 (delapan) anak.
- Kartu cashless tersedia secara digital di aplikasi Halodoc.
- No-claim bonus berupa penambahan limit tahunan 10% jika tidak ada klaim di tahun sebelumnya.
- Layanan pendampingan medis MPMP (Manulife Personal Medical Partner) bekerja sama dengan Medix
MIUHC terdiri dari 7 plan standar dan 14 plan deductible (Smart Lite dan Smart) sbb:

Catatan:
- Limit tahunan diperbarui setiap tahun, limit booster berlaku seumur hidup.
Selengkapnya manfaat MIUHC dapat dilihat pada tabel di bawah ini.

Premi MIUHC dibedakan berdasarkan usia, jenis kelamin, dan plan yang diambil. Berikut contoh-contoh premi sebagai gambaran:


Catatan:
- Premi berlaku sejak tanggal 20 September 2026.
- Diskon 5% jika menyertakan anggota keluarga dalam satu polis (minimal 3 orang).
- Diskon 10% jika tidak ada klaim dalam setahun, dan 15% jika tidak ada klaim dalam dua tahun atau lebih. Diskon memotong premi perpanjangan. Diskon tidak berlaku untuk penurunan plan.
| Nama Produk | MiUltimate Health Care (MiUHC) |
| Jenis produk | Asuransi kesehatan stand alone (tradisional) |
| Mata uang | Rupiah |
| Masa perlindungan | Sd tertanggung berusia 110 tahun |
| Garansi perpanjangan | Polis dapat diperpanjang setiap tahun tanpa seleksi ulang. |
| Manfaat dasar | Rawat inap |
| Manfaat tambahan (rider) | – |
| Usia masuk |
|
| Masa perlindungan |
|
| Frekuensi pembayaran premi |
|
| Cara pembayaran premi |
Selengkapnya mengenai cara pembayaran premi bisa dibaca di SINI. |
| Masa tenggang (grace period) | 45 hari dari tanggal jatuh tempo |
| Polis keluarga |
|
| Perubahan premi |
|
| Ketentuan no-claim bonus | Tambahan limit tahunan 10% dari limit tahun awal, dengan ketentuan sbb:
|
| Ketentuan lain |
|
Ketentuan tes medis produk MIUHC dapat dilihat pada tabel berikut:

Keterangan Tipe Tes Medis:
- NM => Non Medical (tidak dikenakan tes medis)
- Tipe E => Pemeriksaan Fisik, Urine, EKG, Analisa Darah II
- Tipe F => Pemeriksaan Fisik, Urine, Treadmill Test, Analisa Darah II
Detail Analisa Darah II : Rutin (Hemoglobin, Eritrosit, Leukosit, Hitung Jenis, Laju Endap Darah), Ureum, Kreatinin, SGPT, SGOT, GGT, Bilirubin Total, Bilirubin Direk, Kolesterol Total, Kolesterol HDL, Gula Darah Puasa, HBsAg, HbA1C, PSA Test khusus nasabah Pria.
Masa Tunggu (Waiting Period, Periode Eliminasi)
- Kecelakaan: tanpa masa tunggu
- Masa tunggu penyakit secara umum: 30 hari dari tanggal polis disetujui
- Masa tunggu penyakit khusus: 12 bulan
- Masa tunggu penyakit HIV/AIDS: 12 bulan
- Masa tunggu penyakit katarak: 2 tahun
- Penyakit yang sudah ada (preexisting): tidak ditanggung selamanya.
- Khusus kanker: termasuk penyakit khusus dengan masa tunggu 12 bulan, namun jika terdiagnosa dalam 90 hari maka tidak ditanggung selamanya.
Daftar Penyakit Khusus
- Semua jenis hernia
- Semua jenis tumor/benjolan/kista/kanker
- Tuberkulosis
- Endometriosis
- Hemoroid
- Penyakit amandel atau kelenjar gondok
- Kondisi abnormal rongga hidung, septum hidung atau kerang hidung (konka), termasuk sinus
- Penyakit kelenjar tiroid
- Histerektomi (dengan atau tanpa salpingo ooforektomi)
- Penyakit jantung dan pembuluh darah (kardiovaskular), termasuk segala jenis stroke
- Wasir dan fistula di anus
- Batu dalam sistem saluran empedu
- Batu ginjal, saluran kemih, atau kandung kemih
- Ulkus lambung atau duodenum
- Semua jenis gangguan sistem reproduksi, termasuk fibroid/miom di rahim
- Invertebralatal disc prolaps
- Diabetes
- Hipertensi
Catatan Penyakit Khusus:
- Penyakit khusus tidak ditanggung di tahun pertama
- Penyakit khusus ditanggung di tahun kedua dengan cara klaim reimbursement
- Cara klaim secara cashless untuk penyakit khusus baru berlaku di tahun ketiga
Pengecualian
Pertanggungan menjadi tidak berlaku apabila Tertanggung dan/atau Tanggungan dirawat sebagai akibat atau berhubungan dengan:
- Keadaan Yang Telah Ada Sebelumnya (Pre-Existing Condition).
- Biaya perawatan medis yang terjadi dalam periode eliminasi, kecuali karena Kecelakaan.
- Semua Perawatan dan/atau pembedahan untuk penyakit khusus yang terjadi dalam 12 (dua belas) bulan setelah Tanggal Penerbitan Polis atau tanggal Addendum atau tanggal pemulihan Polis, mana yang paling akhir.
- Rawat Inap yang disebabkan HIV/AIDS dalam waktu 12 (dua belas) bulan terhitung sejak Tanggal Penerbitan Polis atau tanggal Addendum yang mengakibatkan dilakukannya seleksi risiko atau tanggal mulai berlakunya pemulihan Polis, mana saja yang terjadi terakhir.
- Tertanggung dan/atau Tanggungan telah didiagnosis Kanker oleh Dokter di mana terdapat tanda dan gejala yang telah didiagnosis dan/atau sedang dalam perawatan dalam waktu 90 (sembilan puluh) hari kalender dari Tanggal Penerbitan Polis atau tanggal mulai berlakunya pemulihan Polis, mana saja yang terjadi terakhir
Pengecualian selengkapnya dapat dibaca dalam Riplay Personal (proposal ilustrasi) dan di polis.
Klaim dapat dilakukan secara cashless dan reimbursement.
- Fasilitas cashless tersedia di RS Pilihan Manulife (Manulife Preferred Hospital) bekerja sama dengan Halodoc, di dalam dan luar negeri sesuai plan yang diambil.
- Reimbursement berlaku di luar jaringan Halodoc dan untuk manfaat-manfaat yang bersifat rawat jalan.
- Ekses klaim (jika ada) dan risiko sendiri (deductible, untuk plan Smart Lite dan Smart), akan ditagihkan di tempat sebelum keluar dari RS.
- Daftar RS Pilihan Manulife bisa dilihat di web manulife.co.id.
Perlu Diperhatikan
Klaim di luar RS Pilihan Manulife akan dikenakan deductible 20 juta per tahun (untuk Plan Jade Indonesia sd Topaz, termasuk plan Smart dan Smart Lite) atau 50 juta untuk plan Emerald (termasuk plan Smart dan Smart Lite). Deductible tidak berlaku untuk plan Ruby dan Diamond.
Cara Klaim Cashless
- Untuk klaim cashless di RS dalam negeri, peserta cukup menunjukkan kartu kepesertaan yang terdapat pada aplikasi Halodoc. Selanjutnya pihak administrasi RS akan memverifikasi kepesertaan dan manfaat yang dimiliki peserta, serta mengajukan permintaan penjaminan ke Manulife-Halodoc.
- Untuk klaim cashless di RS luar negeri, permintaan penjaminan dilakukan minimal 5 hari sebelum tanggal perawatan. Peserta menghubungi CS Halodoc-Manulife melalui telp 021-50820010, atau email heidy@halodoc.com, atau WA 082368285000. Alur lengkapnya sbb:
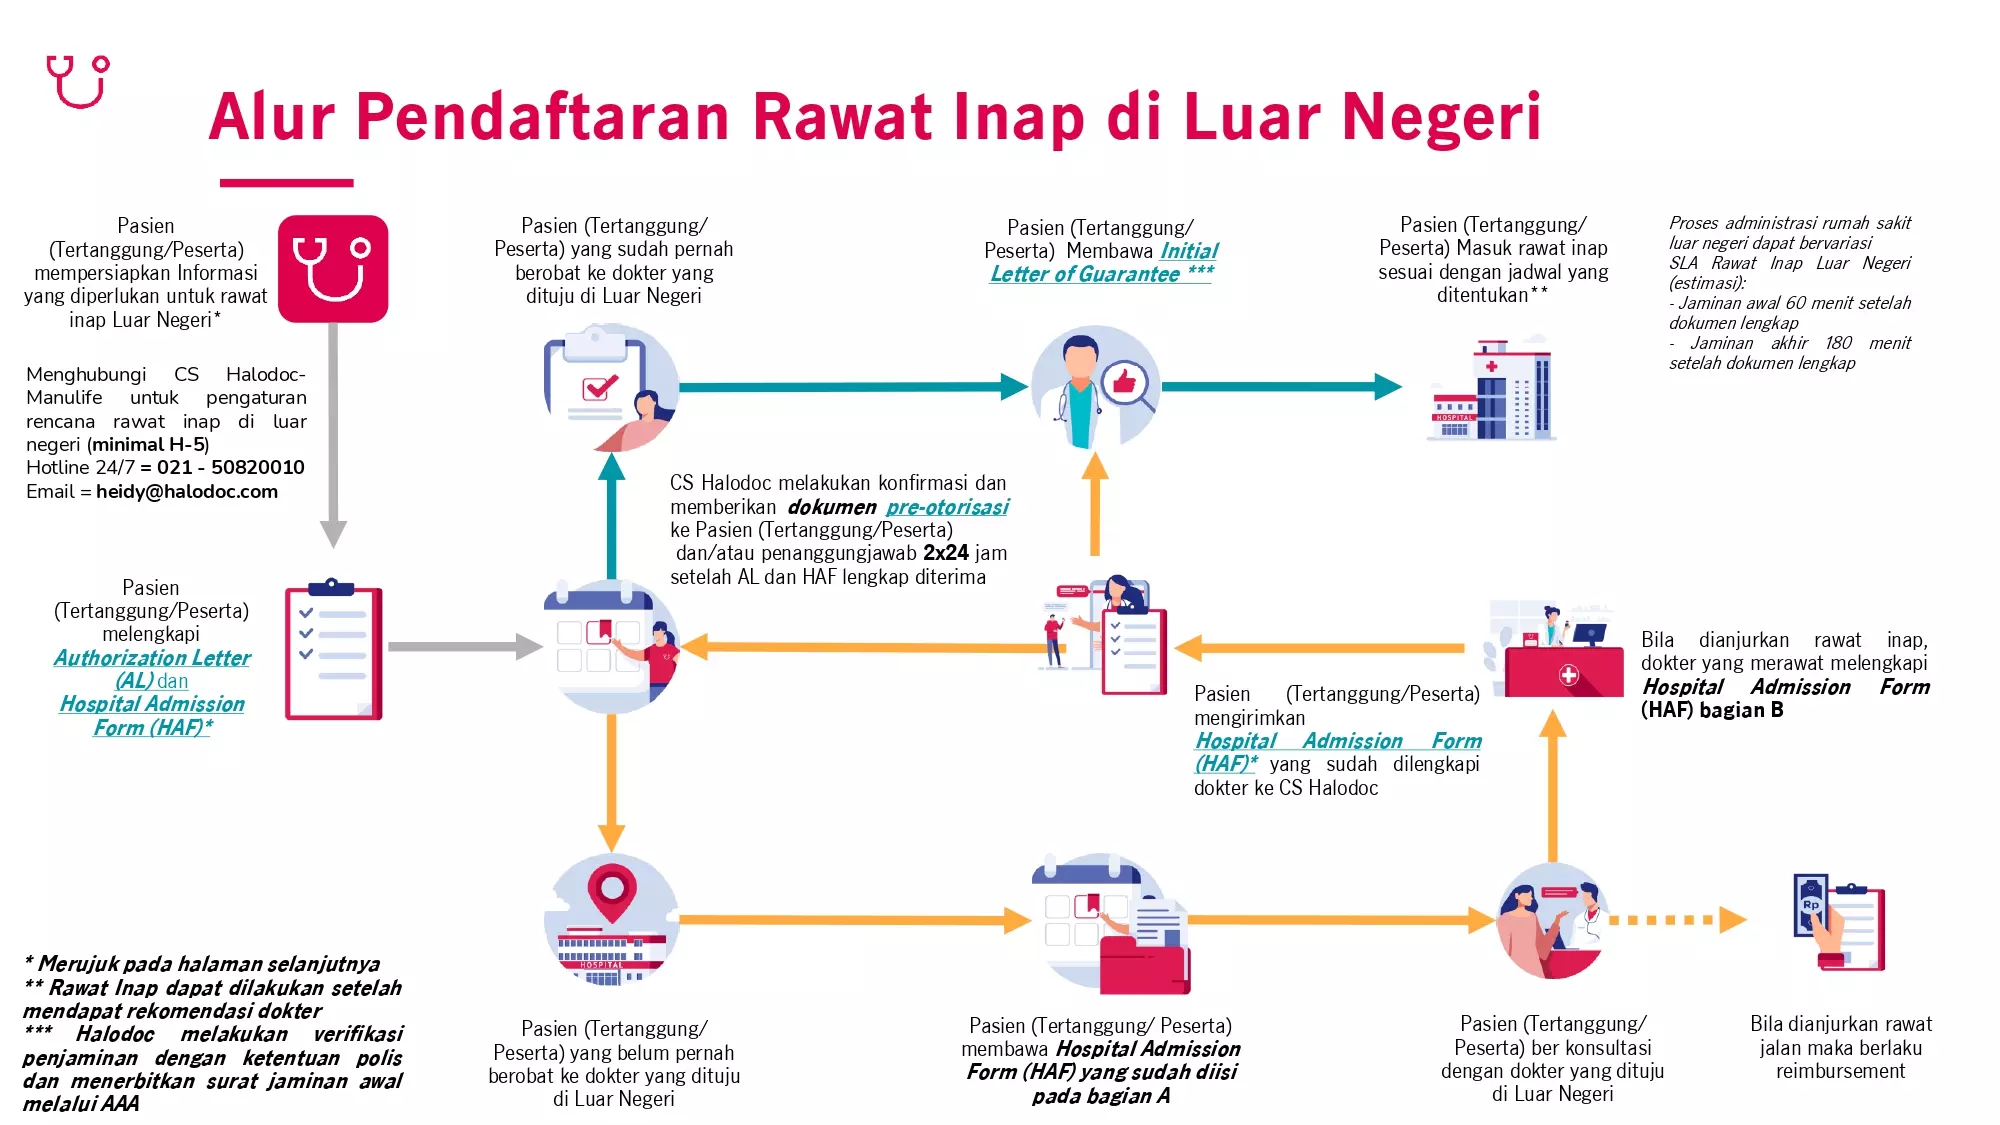
- Form untuk meminta penjaminan cashless di luar negeri dapat diunduh di web Manulife.co.id.
- Dalam keadaan darurat di luar negeri, peserta dapat langsung datang ke RS dan meminta penjaminan melalui RS. Alurnya sbb:

Cara Klaim Reimbursement
Untuk klaim secara reimbursement, baik rawat inap maupun rawat jalan, dokumen yang diperlukan sbb:
- Formulir Klaim Manfaat – Asuransi Individu. Centang di kolom Manfaat Perawatan Rumah Sakit/Hospital Benefit.
- Surat Keterangan Dokter (terdapat sebagai bagian dari Formulir di atas), atau dapat menggunakan Resume Medis yang dikeluarkan RS.
- Hasil pemeriksaan diagnostik (cek lab)
- Rincian biaya
- Kuitansi asli dengan cap RS (mintalah jika tidak diberikan secara terpisah)
- Salinan resep
- Fotokopi KTP tertanggung/pemegang polis
Semua dokumen dikirim ke:
Departemen Klaim Manulife Indonesia
Sampoerna Strategic Square, South Tower Lt. 3
Jl. Jenderal Sudirman Kav. 45-46. Jakarta 12930.
Telp 021-2555 7777
- Dokumen dapat diantar langsung ke kantor pusat Manulife Indonesia atau ke kantor Manulife Indonesia terdekat.
- Laporan awal klaim dapat diajukan melalui portal Manulife ID.
- Klaim diajukan paling lambat 30 hari kalender setelah tanggal terakhir perawatan.
- Seluruh proses membutuhkan waktu 14 hari kerja sejak dokumen diterima lengkap oleh Manulife.
Mengisi Surat Permintaan Asuransi Kesehatan (SPAK) dengan melampirkan:
- Fotokopi KTP tertanggung dan pemegang polis
- Fotokopi Akta Lahir (jika ada tertanggung anak)
- Fotokopi Kartu Keluarga (jika menyertakan anggota keluarga) atau Buku Nikah (jika suami-istri)
- Salinan resume medis (jika pernah dirawat) atau hasil medical check up (jika ada)
- Bukti transfer premi (premi ditransfer di awal), atau fotokopi kartu kredit berikut surat kuasa autodebet kartu kredit
- Riplay personal (proposal ilustrasi) yang ditandatangani.
- Dokumen pendukung lain (jika diperlukan)
Pendaftaran polis bisa dilakukan dengan bertemu langsung atau melalui video conference (via Zoom/Meet).
Silakan mengisi form berikut:
Baca juga:
Untuk konsultasi tentang asuransi Manulife, silakan menghubungi saya:
Asep Sopyan (Agen Manulife)
HP/WA: 082-111-650-732 | Email: asep_sopyan@manulife.co.id | Youtube: Asep Sopyan
Atau
Cari Agen Manulife di Kota Anda
Produk ini telah dibahas di kanal youtube Asep Sopyan:

Minta infonya Pak, utk preexisting apakah termasuk penyakit yg sudah sembuh/diobati?
Bisa dibantu diperjelas Pak t&c utk preexisting itu yg seperti apa saja 🙏
Trm kasih
Pengertian preexisting condition seperti tertulis dalam polis adalah sbb:
Segala jenis Penyakit, kondisi, Cedera, atau Ketidakmampuan:
– yang sudah ada atau telah ada; atau
– di mana penyebabnya ada atau telah ada; atau
– di mana Tertanggung dan/atau Tanggungan telah mengetahui, telah ada tanda-tanda atau gejala-gejala atau penyakit; atau
– yang ditunjukkan dengan adanya hasil tes laboratorium atau investigasi lain yang menunjukkan adanya kemungkinan kondisi atau penyakit tertentu,
sebelum Tanggal Penerbitan Polis atau tanggal Addendum atau tanggal mulai berlakunya pemulihan Polis, mana yang paling akhir.
Jika sudah sembuh, riwayat penyakit tetap harus dilaporkan saat pengajuan asuransi. Hasilnya bisa masuk preexisting ataupun tidak, tergantung keputusan underwriting.
Demikian.